融资成功:普思影医疗、环心医疗、罗伯医疗20250831
轮融资,由常春藤资本领投,老股东东软资本持续追加注资,小明投资跟投。 本轮融资将加速其自主研发的低氦虹吸导冷技术 PhaseXCool® 在超导磁体装置上的产业化落地,覆盖医疗磁共振( MRI )、工业磁拉单晶系统、精密科学仪器三大领域。此次融资不仅体现了资本市场对低液氦技术的认可,更凸显了东软生态在医疗创新领域的深度布局。
苏州普思影医疗科技有限公司(以下简称 “普思影医疗”)成立于 2021 年 12 月 30 日,注册地位于苏州市高新区珠江路 977 号,注册资本 575.04 万元。公司由倪志鹏博士创立并担任法定代表人,是一家以“颠覆性技术突破”为核心竞争力的医疗器械企业,专注于核磁共振成像( MRI )核心部件(如低液氦超导磁体)及整机系统的研发与产业化,致力于打破传统 MRI 设备对液氦资源的依赖,推动高端医疗装备国产化。
普思影医疗 的 技术突破性 在于 :
-
国内唯一 自主研发的低氦虹吸导冷技术( PhaseXCool® ):通过氦的气液相变实现高效换热,将超导磁体的液氦使用量降低至传统方案的 1/5 以下,显著降低设备运行成本与资源限制。
-
全中空水冷技术:优化 MRI 设备散热效率,使成像速度提升 30% 以上,满足临床快速诊断需求。
-
稳定性与轻量化:通过密闭管道与换热器的精密设计,实现气液两相循环自驱动冷却;取消传统线圈骨架,整机重量从 4.5-6 吨降至约 3 吨,降低制造与装机门槛。
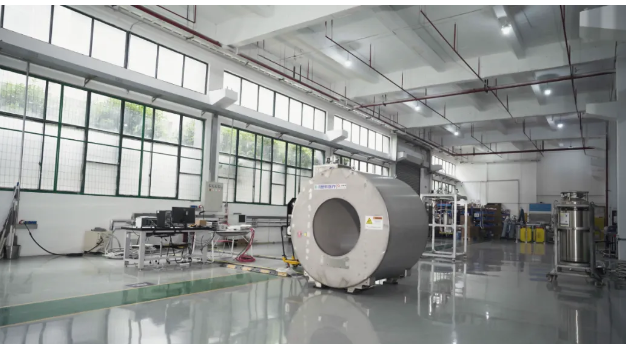
目前公司可以提供的 核心产品 包括 :
-
MRI 整机系统:涵盖高、中、低场强( 1.5T 至 7.0T )的核磁共振成像设备;
-
MRI 核心部件:低液氦超导磁体、射频线圈等关键组件;
-
工业超导磁体:应用于半导体与光伏行业的磁拉单晶( MCZ )工艺;
-
精密科学仪器:为脑科学、材料科学等领域提供超导磁体装置。
目前公司可以提供的 解决方案 包括 :
-
低液氦超导磁体技术方案:通过 PhaseXCool® 技术,将液氦消耗量降至传统方案 1/5 以下,综合运维成本下降 50% ,杜绝液氦泄漏风险,停机恢复时间缩短至传统设备的三分之一;
-
全中空水冷成像加速方案:优化散热效率,成像速度提升 30% 以上;
-
多场景定制化方案:覆盖医疗 MRI 、工业磁拉单晶及精密科学仪器等场景,支持 1.5T 至 7.0T 磁场强度需求。
作为一个刚刚成立 4 年的初创公司,普思影医疗的产业化进展迅速。已推进 PhaseXCool® 技术的产业化,计划 2024 年 6 月前交付首批 3.0T 低液氦磁共振超导磁体;工业磁拉单晶超导磁体系统计划 2024 年底前交付客户测试。
普思影医疗的技术突破有望打破国际巨头( GPS )在低液氦 MRI 领域的技术垄断,推动国产高端医疗设备从“跟跑”到“领跑”转变。 其低液氦技术不仅降低医院设备运维成本,还为工业磁拉单晶、精准放疗( MR-Linac )、脑科学研究( 7T/9.4T MRI )等领域提供更稳定、低成本的国产核心装备,助力全球液氦资源约束与医疗成本高企问题的解决。
普思影医疗以 “颠覆性技术突破”为核心竞争力,专注于 MRI 核心部件及整机系统的研发与产业化。其技术基因与东软医疗渊源深厚 。
创始人倪志鹏博士曾任东软医疗首席科学家,主导过超导磁体等关键技术研发,其职业轨迹涵盖中科院等离子所、飞利浦医疗等机构,在超导磁体领域积累深厚。
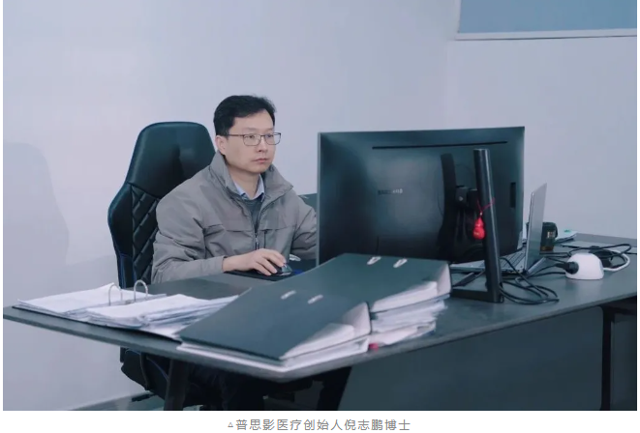
东软资本作为天使轮( 2022 年 8 月,数千万人民币)及 A 轮连续投资者,不仅提供资金支持,更通过产业资源协同加速技术落地。此前,东软医疗在高端医疗设备领域已布局多年,双方技术协同潜力显著。东软资本的持续注资,不仅体现对低液氦技术前景的信心,更标志着东软生态在医疗创新领域的深度布局:
-
技术协同:倪志鹏团队与东软医疗在超导磁体领域的经验形成互补,加速技术从实验室到产业化的转化;
-
市场协同:东软医疗作为国内 MRI 设备龙头,可为普思影提供产业链资源与临床验证支持,降低市场准入门槛;
-
资本杠杆:东软资本通过早期投资锁定技术红利,未来有望通过东软医疗的渠道网络实现技术商业化,形成 “研发 - 投资 - 落地”的闭环。
苏州普思影医疗的融资与技术突破,不仅是低液氦超导磁体产业化的里程碑,更展现了东软生态在医疗创新领域的战略眼光。通过资本与产业的双重赋能,普思影有望加速国产高端医疗设备从 “跟跑”到“领跑”的转变,为全球液氦资源约束与医疗成本高企的问题提供中国方案。
| | 扫码加群 100+【医疗器械研发】群 13714312670 |

环心医疗 : 介入医疗器械 , 完成B轮融资
2025年8月,介入医疗器械领域传来新动态。环心医疗科技(苏州)有限公司顺利完成 B轮融资 ,投资方包括道远资本、瑞华控股及泰福资本TF Capital 。
这家成立于2021年的创新企业,在短短四年间已获得 国内首个球囊封堵微导管 的三类医疗器械注册证、推出国产首款房间隔穿刺系统,并构建起覆盖结构性心脏病与血管介入领域的产品矩阵。
在血管介入市场规模超 400亿人民币 的中国医疗器械红海中,环心医疗凭借十余个在研项目和技术差异化路线,正成为国产高端介入器械崛起的新锐力量 。
01 技术破局,填补国内空白
成立仅四年,环心医疗已实现多款介入器械的国产化突破。2023年成为该公司技术成果落地的关键年份。
2023年7月,环心医疗的 OccluFar封游®球囊封堵微导管 获得国家药监局三类医疗器械注册证。这款产品不仅填补国内空白,更跻身全球前三技术阵营 。
该微导管采用“ 输送+封堵 ”一体化设计,兼具传统微导管的输送功能和球囊导管的封堵功能 。在肝癌介入治疗中,它解决了传统微导管无法克服的栓塞剂反流导致异位栓塞问题 。
中国是名副其实的“ 肝癌大国 ”。2020年全球新发肝癌病例约90.6万人,中国高达41.0万例,几乎占据全球一半 。对于中晚期肝癌患者,肝动脉化疗栓塞(TACE)已成为治疗金标准 。
环心医疗的OccluFar封游®通过独特设计提升治疗效果:球囊为顺应性球囊,最大直径可达6mm,充盈后贴合血管形状;双显影环设计便于术中精准定位;软尖端设计避免血管损伤 。
临床前动物实验数据显示,与传统微导管相比,该产品使 微球注射量从3.5ml提升至7.5ml ,注射时间从31分钟缩短至6分钟,且完全避免了反流现象 。
02 命名哲学与中国式创新
环心医疗的产品命名蕴含着独特的中国式创新思维。“封游”这一名称中,“游”在中国文字里指在水里行动,引申为从容、灵活、稳重之意 。
在医疗语境中,“游”被赋予新含义:代表器械在血管中的介入操作。“封游”即指“ 封堵功能 ”的介入器械 。这一命名逻辑贯穿环心医疗的产品线:
“ 桡游 ”代表在桡动脉操作的器械,“ 曲游 ”表示具有控弯功能的器械,“ 长游 ”则意味着能深入血管的器械 。这种命名方式既赋予产品文化内涵,也彰显中国本土企业的身份认同。
2023年11月,环心医疗再传捷报。公司的 Corsharp泊渝™房间隔穿刺系统 获得NMPA批准,成为国产首证 。该系统采用针鞘一体化设计,减少导丝交换操作步骤,提高手术安全性和效率 。
至此,环心医疗的“ 泊(Cor)家族 ”已形成系列化产品布局,包括泊渝、泊湘、泊淮三款介入通路器械 。
2025年2月,该公司又推出 Bluesphere蓝鳐可载药栓塞微球 ,进一步完善肿瘤介入产品线 。至此,环心医疗在肿瘤介入治疗领域实现了All-Tace栓塞一站式产品布局 。
03 研发策略:医工结合与全球化布局
作为初创企业,环心医疗在研发策略上采取医工结合模式与全球化双轨布局。公司创始团队由医疗器械核心工程师和临床专家共同组成 。
杜绝闭门造车,深入临床一线挖掘痛点,成为其创新源泉。环心医疗创始人曹刚毅强调:“医疗器械企业必须以医工结合为出发点,从病人和医生的角度找到痛点,通过创新做出好产品解决痛点。”
在硬件布局上,环心医疗选择在 苏州和爱尔兰 两地设立研发中心 。这一战略决策颇具深意。爱尔兰高威(Galway)是全球医疗器械创新高地,聚集了美敦力、波士顿科学等巨头的研发中心,以及Creganna、Teleflex等CDMO服务企业 。
环心医疗的爱尔兰办公室坐落于高威重要的器械创新中心 ATU-iHub 。该中心由爱尔兰政府专项投资建设,可调动全国高校研发资源协助企业进行测试 。
通过爱尔兰基地,环心医疗实现三重目标:利用先进硬件支持后期产品开发;借助当地CDMO资源加速技术转化;建立欧洲桥头堡为产品出海铺路 。
在专利布局方面,环心医疗已获得 58项专利 ,构建起技术护城河 。这些专利支撑着公司十余个并行推进的项目管线 。
04 市场格局:红海中的国产替代机会
环心医疗突围的领域,是名副其实的医疗器械红海。介入治疗在我国起步较晚但发展迅速,已与外科、内科并列为三大支柱性学科。
2021年,仅 中国血管介入市场规模就超400亿人民币 。在肿瘤介入细分领域,2021-2025年市场规模预计将从 109.1亿增长至175.7亿 ,年复合增速达12.7% 。
这一市场长期由跨国巨头主导。2019年,波士顿科学以42亿美元收购介入医学龙头BTG,获得栓塞微球等产品线,并于2019年进入中国市场 。2023年初,该公司又在首届东方国际介入医学博览会上推出DC Bead®栓塞微球产品 。
政策环境为国产替代创造有利条件。2021年11月,国家卫健委印发《“千县工程”县医院综合能力提升工作方案》,明确要求县级医院提升肿瘤介入等专科疾病治疗能力,助力微创介入中心建设 。
同时,公立医院进口设备限令也为国产肿瘤介入设备提供发展契机 。
市场需求同样迫切。中国肝癌患者约 70%-80%发现时已到中晚期 ,失去手术根治机会 。滕皋军院士披露的数据显示,2019年我国通过介入技术实施的肝癌治疗达 100万-150万例次 。
在能手术的肝癌患者不足30%的情况下,介入技术可治疗剩余70%患者中的90% 。
05 产品管线:从单一产品到平台型企业
环心医疗正从单一产品提供商向 介入治疗平台型企业 转型。公司产品线已覆盖结构心脏病、手术附件及介入血管通路等多个领域 。
在肿瘤介入领域,该公司打造了完整的TACE(肝动脉化疗栓塞)产品线:包括 AccuFar 奔游®微导丝 、多种微导管(RadiaFar 桡游®、MicroFar®、OccluFar®封游球囊封堵微导管、SteerFar 曲游®可控弯微导管)以及Bluesphere蓝鳐可载药栓塞微球 。
这种 一站式产品布局 使医生无需混用不同品牌器械,提高手术协同性和安全性。
房间隔穿刺产品线方面,环心医疗的“泊(Cor)家族”已形成系列化产品组合。除已获批的泊渝房间隔穿刺系统外,泊湘、泊淮等一系列高值耗材也将陆续获批,为临床提供全球最全的泛血管介入治疗方案 。
公司创始人曹刚毅透露,2023年环心医疗还将获批 3-4张三类医疗器械注册证 ,2024-2025年将获批总计 9-10张医疗器械注册证 ,并新增 3-5个医疗器械产品研发项目 。
06 发展路径:短期造血与长期创新
面对激烈市场竞争,环心医疗制定了清晰的阶段性发展策略。曹刚毅表示:“ 短期内实现自主造血 ,创造比较好的销售业绩;长期则聚焦介入治疗钻研技术,输出创新、稀缺性产品,最终将产品推向CE和FDA认证。”
这一策略反映了中国创新医疗器械企业的务实态度。在资本寒冬背景下, 自我造血能力 成为企业生存发展的关键。
环心医疗的融资历程显示其获得资本持续看好。在完成B轮融资前,该公司已完成 6轮融资 ,投资方包括泰福资本、瑞华控股、上海临港蓝湾私募基金等机构 。虽未披露具体金额,但多轮融资为企业研发提供了充足资金支持。
产品上市节奏上,环心医疗采取 “研发一代、上市一代、储备一代” 的梯队策略。继2023年获批球囊封堵微导管和房间隔穿刺系统后,2025年初又推出蓝鳐可载药栓塞微球,形成持续的产品上市浪潮。
随着产品陆续商业化,环心医疗有望实现从研发投入期到营收增长期的关键跨越。
环心医疗的国际化布局也已启动。通过爱尔兰研发中心,公司正为未来进军欧洲市场奠定基础 。若产品成功获得CE和FDA认证,将打开更广阔的全球市场空间。
07 挑战与未来
尽管成绩斐然,成立仅四年的环心医疗仍面临诸多挑战。创始人曹刚毅坦言:“对于一家初创企业来讲,一需要拼技术,二要拼人力,三是拼资源,在很多方面我们是落后的。”
在心脏介入领域,国际巨头美敦力、爱德华生命科学等已建立深厚壁垒;血管介入市场则被波士顿科学、强生等公司主导 。作为后来者,环心医疗选择以 技术创新差异化 作为突破口。
“我们之所以能以这样的速度发展,其实全靠前期打出技术差,搞创新解决市场痛点,这也是小企业生存的重要因素。”曹刚毅这样总结环心医疗的生存之道 。
人才是另一大挑战。高端介入医疗器械研发需要 跨学科复合型人才 ,涉及材料科学、机械工程、医学等多个领域。环心医疗的医工结合模式和全球化布局,正是为了吸引和整合全球顶尖人才资源。
资金持续投入也是创新医疗器械企业的共同挑战。从研发、临床试验到市场推广,介入器械产品需要大量资金支持。B轮融资的完成为环心医疗提供了新动力,但未来仍需资本市场持续助力。
随着中国人口老龄化加速和医疗需求升级,介入医疗器械市场将持续增长。环心医疗所在的 结构性心脏病和肿瘤介入领域 ,正是增长最快的细分市场之一。
在政策、资本、技术、人才多重因素推动下,中国正迎来高端医疗器械创新的黄金期。环心医疗等创新企业的崛起,有望改变跨国巨头主导的市场格局,实现国产高端医疗器械的自主可控。
环心医疗能否成为中国的“美敦力”或“波士顿科学”?答案将由持续的创新能力和市场表现决定。但可以肯定的是,这家年轻企业已在介入医疗器械红海中开辟出自己的航线。
环心医疗的成长轨迹折射出中国高端医疗器械发展的新路径——以 临床痛点 为创新源头,以 医工结合 为研发模式,以 全球资源 为创新动能。
截至2025年,该公司十余个项目齐头并进,预计未来两年内还将有近10款产品获批上市 。随着B轮融资完成,这家成立仅四年的创新企业已准备好进入发展的新阶段。
中国介入医疗器械的国产化替代浪潮中,环心医疗正成为一股不可忽视的创新力量 。

罗伯医疗 : 手术机器人 , 数千万人民币的B轮融资
在医疗科技领域不断追求突破与创新的当下,手术机器人作为一项极具潜力的前沿技术,正逐渐改变着传统医疗手术的格局。近日,深圳市罗伯医疗科技有限公司(以下简称 “ ROBO 医疗”)成功完成了数千万人民币的 B 轮融资。此次融资由丰雷基金旗下元畅基金领投,老股东泰鲲基金持续跟投,为 ROBO 医疗在手术机器人研发及临床应用的道路上注入了强大动力。
ROBO 医疗自成立以来,便致力于成为消化领域手术机器人的先行者,其专注于柔性消化内镜手术机器人的技术攻关,在该赛道上成绩斐然。目前, ROBO 医疗与美国同行并肩处于全球领跑位置,且自研的消化内镜手术辅助机器人系统已在山东大学齐鲁医院、上海长海医院等多家国内知名医疗中心开展临床试验。截至目前,相关手术已开展超百例,临床试验入组工作也已接近尾声,这一系列成果彰显了 ROBO 医疗在技术研发与临床转化方面的强大实力。
丰雷基金旗下的元畅基金作为本轮领投方,在医疗科技领域有着独特的投资眼光与深远布局。其投资决策紧密围绕解决临床刚需的技术创新型企业, ROBO 医疗所专注的柔性消化内镜手术机器人,正是针对当下医疗领域的痛点而生。随着人们生活方式的改变和老龄化社会的加剧,消化系统疾病的发病率呈上升趋势,传统内镜手术对医生操作技术要求极高,且存在一定局限性。 ROBO 医疗的机器人系统有望通过技术创新,为消化系统疾病的治疗带来更精准、高效的解决方案,满足日益增长的临床需求,这无疑契合了元畅基金的投资逻辑。
而泰鲲基金作为老股东持续跟投,更是对 ROBO 医疗发展前景的有力背书。泰鲲基金由泰格医药、杭州资本和杭高科创共同发起设立,是专注于生物医药产业的基金。早在 2023 年 6 月,泰鲲基金便领投了 ROBO 医疗的 A 轮融资,这一持续的投资行为显示出其对 ROBO 医疗团队技术实力、产品前景以及市场潜力的长期坚定信心。泰鲲基金依托泰格医药临床 CRO 的产业布局,在生物医药、医疗器械等领域有着丰富的资源与深厚的行业理解,其持续加持 ROBO 医疗,将为企业在后续的研发、临床试验推进以及市场拓展等方面提供有力支持。
在当前的市场环境下,医疗科技投资整体趋冷, ROBO 医疗能够连续三年成功获得融资,显得尤为难得。 2023 年 6 月完成由泰琨基金领投的 A 轮融资, 2024 年 11 月获得杭州国舜健恒的 A + 轮投资,再到本次的 B 轮融资,公司的融资历程呈现出持续加速的良好态势。这不仅反映出 ROBO 医疗在技术研发与产品打磨上的稳步推进,也表明资本市场对手术机器人这一赛道的长期看好。
ROBO 医疗在技术研发上采用的微型连续体柔性机械臂方案具有显著优势。其机械臂直径控制在 3mm 以内,却能够在完成 6 自由度运动的同时实现精准的主从控制。这种高精度、高灵活性的机械臂设计,能够让手术机器人在人体消化道等复杂、狭小的空间内自如操作,极大地提升了手术的精准度与安全性。以消化道早癌治疗为例,早期癌症病灶往往较为隐匿,传统手术方式可能存在切除不彻底或对正常组织损伤较大的问题。而 ROBO 医疗的手术机器人系统,凭借其精准的操作能力,能够更精准地定位并切除病灶,同时最大程度减少对周围正常组织的伤害,为患者带来更好的治疗效果与预后。
据相关数据显示,中国每百万人中仅有 19 名掌握 ESD (内镜粘膜下剥离术)手术的医生,而 ESD 手术是消化道早癌治疗的重要手段之一。这一现状导致大量患者无法及时得到专业、有效的治疗。
ROBO 医疗的机器人系统在这一背景下应运而生,其能够将新手医生学习 ESD 手术的周期缩短 60% ,这一优势对于缓解医疗资源紧张、提升医疗服务可及性具有重要意义。通过降低手术操作难度,让更多医生能够快速掌握先进的手术技术,从而使更多患者受益。